30. Mai 2026 • Philipp Berger • 6 min
Buchhaltung im E-Commerce: So geht's richtig

Die Finanzbuchführung bildet das Rückgrat jedes Unternehmens. Sie liefert nicht nur essenzielle betriebswirtschaftliche Auswertungen für die Planung und Kalkulation, sondern ist auch die Grundlage für eine korrekte Steuerberechnung. Während in klassischen Industrie- und Dienstleistungsunternehmen herkömmliche Buchhaltungsprozesse, basierend auf einfachen Rechnungs- und Zahlungseingängen, meist ausreichen, stehen E-Commerce- und Tech-Unternehmen vor weitaus komplexeren Herausforderungen. Diese resultieren in erster Linie aus ihren datengetriebenen Geschäftsmodellen.
Ein charakteristisches Merkmal im E-Commerce ist das oft rasante Wachstum, insbesondere wenn Produkte gezielt über Online-Marketing-Kanäle und Social Media beworben werden. Die daraus resultierenden Skalierungseffekte beschränken sich jedoch nicht nur auf das operative Geschäft, sondern schlagen sich durch einen enormen Mehraufwand in der Finanzbuchhaltung auch massiv auf der administrativen Ebene nieder. Um buchhalterische Engpässe bei steigendem Transaktionsvolumen zu vermeiden, ist es daher entscheidend, von Beginn an eine datengetriebene Systemarchitektur aufzubauen. Ein großer Vorteil ist hierbei die Datenoffenheit vieler moderner Shopsysteme und Zahlungsdienstleister, die einen standardisierten Datenaustausch technisch ermöglicht.
Neben der technischen Infrastruktur erweist sich jedoch oft auch die fachliche Umsetzung der Buchhaltung als kritischer Punkt. Im Gegensatz zum klassischen Geschäft mit Firmen- oder Privatkunden, fließt das Geld im E-Commerce meist nicht direkt vom Endkunden zum Händler, sondern wird über zwischengeschaltete Zahlungsdienstleister vereinnahmt.
Daraus ergeben sich im Wesentlichen zwei buchhalterische Besonderheiten:
Forderungsmanagement: Das E-Commerce-Unternehmen hat bilanzrechtlich keine direkte Forderung gegenüber dem einzelnen Kunden, sondern gegenüber dem jeweiligen Zahlungsdienstleister.
Auszahlungslogik (Payouts): Die Zahlungsdienstleister überweisen die vereinnahmten Gelder nicht einzeln, sondern in Form von Sammelzahlungen und das bereits unter Abzug der einbehaltenen Transaktionsgebühren.
Auch wenn viele Steuerkanzleien und Buchhaltungsbüros mit der korrekten Verbuchung dieser komplexen Zahlungsströme häufig überfordert sind, bleiben die gesetzlichen Pflichten strikt bestehen. Aus handelsrechtlicher Sicht muss der Forderungsausweis in der Bilanz zwingend korrekt dargestellt werden. Gleichzeitig fordern die Vorgaben der GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff) die strikte Einhaltung der Einzelaufzeichnungspflicht.
Aus diesen rechtlichen Rahmenbedingungen ergeben sich strenge Vorgaben, die in der Praxis oft auf ein branchenweites Dilemma treffen. Steuerberatungskanzleien stehen unter immensem Druck: Sie müssen den gesetzlichen Anforderungen penibel nachkommen, während sie gleichzeitig, bedingt durch den allgegenwärtigen Personalmangel und knappe Ressourcen, stetig wachsende Transaktionsvolumina skalierender Mandanten effizient bewältigen müssen. Die Herausforderung, diesen extremen Arbeitsaufwand abzuarbeiten, führt aus pragmatischen Gründen leider oft dazu, dass die Buchhaltungsprozesse in der Praxis nicht mehr durchgehend sauber und korrekt erfüllt werden.
Der richtige Aufbau der Buchführung im E-Commerce
Zu Beginn sollte einmal geprüft werden, aus welchen (Daten-)Quellen die Buchungsdaten für die Buchhaltung kommen. Rechnungen können meistens über ein eigenes Shopsystem geschrieben werden (bspw. WooCommerce), oder aber direkt über das eigene ERP-System. Manche Zahlungsdienstleister bieten auch eigene Billing-Lösungen an, die ebenfalls Rechnungen erstellen, welche dann zusätzlich über die Schnittstelle abgerufen werden können. Ein Beispiel hierfür ist Stripe, das eigentlich als klassischer Zahlungsdienstleister betrieben wird, aber mit Stripe-Billing eine zusätzliche Lösung für die Rechnungsstellung anbietet. Umgekehrt können auch klassische Shopsysteme wie Shopify oder WooCommerce nicht nur Bestellungen ausstellen und damit Rechnungen erstellen, sondern auch über integrierte Zahlungsdienstleister Kundenzahlungen empfangen, vollständig abwickeln und später auszahlen. Werden über das Shopsystem ausschließlich Bestellungen ausgestellt, muss zwangsläufig ein Konto eines separater Zahlungsdienstleisters erstellt und dieser für die Abwicklung der Kundenzahlungen verwendet werden.
Die Auswahl des Zahlungsdienstleisters stellt sich dabei oft genauso kompliziert da, wie die Auswahl des Shopsystems. Eine vielzahl von möglichen Anbietern versprechen schnelle und sichere Zahlungsabwicklung mit geringen Gebühren, minimalem Integrationsaufwand und dafür umfangreicher Zahlungsakzeptanz.
Eine Eigenschaft vereint dabei fast alle Zahlungsdienstleister. In den meisten Fällen werden die vereinnahmten Kundenentgelder erst nach einer Übergangszeit, unter Abzug von Gebühren und ggf. diversen anderen Kostenpositionen, als Sammelzahlung an das Bankkonto überwiesen. Da nach GoBD die Einzelaufzeichnungspflicht zu beachten ist, müssen diese Sammelzahlungen in der Praxis zwingend aufgeteilt werden. Die Aufteilung erfolgt dann nach den Abrechnungsberichten (sogenannten Settlement-Reports) der Zahlungsdienstleistern. Hier werden die Sammelzahlungen in Kundenzahlung und Kostenposition (bspw. Gebühren) aufgeteilt. Mit steigendem Bestellvolumen wächst auch das Buchungsvolumen für die Verbuchung der Sammelzahlungen, was wiederum bei manueller Bearbeitung die Fehleranfälligkeit erhöht und ebenfalls Kosten verursacht.
Zielkonto (Zahlungseingang auf dem Debitor)
| Soll (S) | Haben (H) | ||
|---|---|---|---|
| 135 € | 1a | ||
| 39 € | 1b | ||
| 150 € | 1c | ||
| 85 € | 1d |
Verrechnungskonto (Settlement-Konto)
| Soll (S) | Haben (H) | ||
|---|---|---|---|
| 1a | 39 € | 2 € | 2a |
| 1b | 150 € | 2 € | 2b |
| 1c | 135 € | 2 € | 2c |
| 1d | 85 € | 2 € | 2d |
| 401 € | 3 |
Gebührenkonto
| Soll (S) | Haben (H) | ||
|---|---|---|---|
| 2a | 2 € | ||
| 2b | 2 € | ||
| 2c | 2 € | ||
| 2d | 2 € |
Schließlich werden die Sammelzahlungen (Payouts) als Summe vom Settlement-Konto auf ein weiteres Verrechnungskonto gebucht. Auch wenn dieser Schritt zunächst überflüssig erscheint, ersparen wir damit mühsame Arbeit in der Auszifferung des Settlement-Kontos. Die Sammelzahlungen des Debitors müssen danach nur noch auf das Verrechnungskonto (Geldtransit) gebucht werden. Alle Zahlungen sind ausgeglichen und stimmen mit den Abrechnungsberichten überein. Die eingehende Sammelzahlung des Zahlungsdienstleisters auf dem Bankkonto kann ebenfalls direkt gegen das Verrechnungskonto (Geldtransit) gebucht werden.
Verrechnungskonto (Geldtransit)
| Soll (S) | Haben (H) | ||
|---|---|---|---|
| 3 | 401 € | ||
| 401 € | 4 |
Bankkonto
| Soll (S) | Haben (H) | ||
|---|---|---|---|
| 4 | 401 € |
Intuitiv scheint die einzelne Buchung von einem Verrechnungskonto auf das andere Verrechnungskonto unnötig zu sein, sie ist allerdings deshalb relevant, da so auf dem Settlement-Konto ein Payout über das Buchungsfeld “Abrechnungsreferenz” mit den einzelnen Buchungen abgeglichen werden kann.
Als weitere Herausforderung stellt sich auch die separate Buchung der Erlöse aus den Rechnungsdaten der Shopsysteme / ERP-Systeme da. Nicht nur, dass diese Erlöse auch stets nach umsatzsteuerlichen Vorschriften zu verbuchen sind, sondern auch müssen diese Buchungen einzeln mit Zahlungen abgeglichen und ausgeziffert werden. Dabei bietet es sich in der Praxis an, die Erlösbuchungen nach Shopsystem oder Zahlungsdienstleister zu trennen und als Sammeldebitor in der Buchhaltung zu führen. Somit lassen sich die handelsrechtlichen Vorschriften nach GoBD einhalten und die Buchungseffizienz massiv verbessern, da Unstimmigkeiten in einem Konto analysiert und korrigiert werden können.
Erlöskonten (Beispielkonten)
Umsatzerlöse (4400 / 8400)
| Soll (S) | Haben (H) | ||
|---|---|---|---|
| 39 € | 1a |
Umsatzerlöse (4125 / 8125)
| Soll (S) | Haben (H) | ||
|---|---|---|---|
| 150 € | 1b |
Umsatzerlöse (4200 / 8200)
| Soll (S) | Haben (H) | ||
|---|---|---|---|
| 135 € | 1c |
Umsatzerlöse (4338 / 8338)
| Soll (S) | Haben (H) | ||
|---|---|---|---|
| 85 € | 1d |
Vollständige Buchungslogik
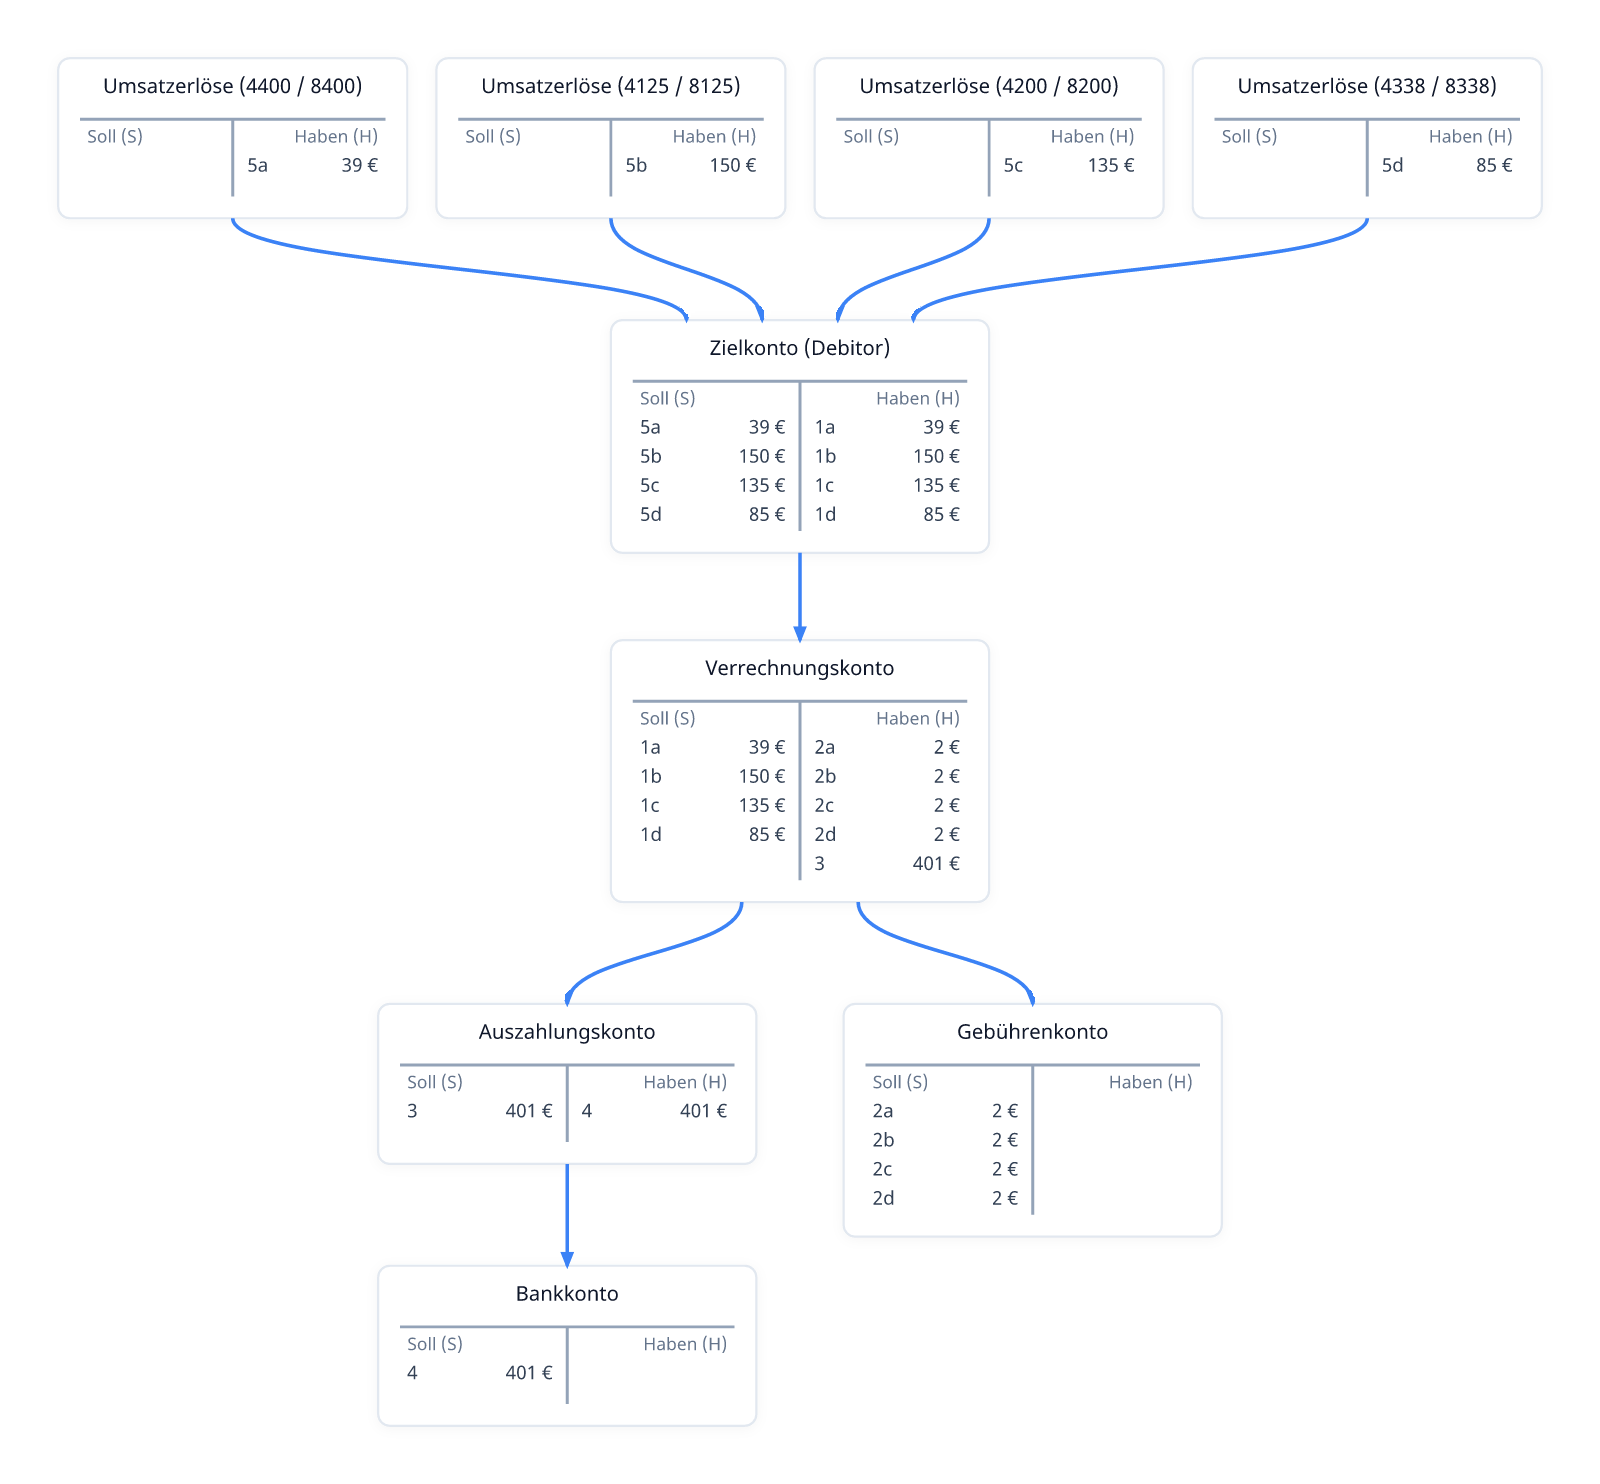
Unsere Lösung für eine vollständig automatische und vor allem saubere Lösung nach den oben genannten Problemen ist BEOH Link. Die Erlöskontierung und die Aufteilung der Sammelzahlungen werden vollständig automatisch umgesetzt nach der oben genannten Buchungslogik umgesetzt, sodass die debitorische Buchhaltung praktisch komplett übernommen wird. Der Arbeitsaufwand der Buchhaltung wird damit auf ein Minimum reduziert, sodass regelmäßig bis zu 90% der Zeit eingespart werden kann. Damit stellen wir die modernste, sicherste und effizienteste Lösung für die Buchhaltung im E-Commerce auf dem Markt vor. Zusätzlich ist BEOH Link günstiger und flexibler einsetzbar als andere Lösungen.
Überzeugen Sie sich selbst und nutzen Sie in wenigen Minuten unseren kostenlosen Plan!
Über BEOH
BEOH unterstützt Unternehmen bei betriebswirtschaftlichen Herausforderungen des Mittelstands. Wir begleiten Sie bei komplexen Projekten der digitalen Transformation und Herausforderungen der Zukunft.